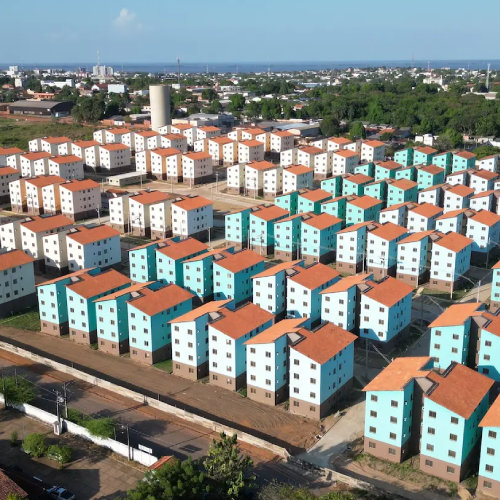
A faixa do Minha Casa Minha Vida é o critério principal usado pelo Governo Federal e pela Caixa Econômica Federal para definir quais taxas de juros, subsídios e prazos de pagamento você terá direito ao financiar um imóvel. Dividido em faixas de renda bruta familiar, o programa adapta os benefícios de acordo com os ganhos mensais de cada família. Para saber em qual faixa você se enquadra, basta somar a renda bruta de todos os integrantes da casa que pretendem compor financiamento e comparar com os limites oficiais estabelecidos pelo governo.
Abaixo, explicamos detalhadamente como funcionam as faixas do programa, quem define as regras, o que muda na simulação de crédito e como descobrir onde sua família se encaixa antes de dar o primeiro passo rumo à casa própria.
O que é a faixa do Minha Casa Minha Vida e por que ela é importante?
As faixas do programa servem como um balizador social. O objetivo do Minha Casa Minha Vida (MCMV) é facilitar o acesso à moradia digna, oferecendo vantagens maiores para quem tem menor capacidade de pagamento.
A classificação determina diretamente:
-
O valor do subsídio: desconto concedido pelo governo para abater o valor total do imóvel ou a entrada.
-
A taxa de juros: quanto menor a renda da faixa, menores tendem a ser os juros cobrados ao ano.
-
O limite de valor do imóvel: a faixa determina o preço máximo da propriedade que pode ser financiada.
Quais são as faixas de renda urbana do Minha Casa Minha Vida?
Para áreas urbanas, o programa se divide em três faixas principais de renda bruta familiar mensal:
| Faixa do Programas | Renda Bruta Familiar Mensal | Principais Benefícios |
| Faixa 1 | Até R$ 2.640,00 | Maior volume de subsídio e taxas de juros reduzidas |
| Faixa 2 | De R$ 2.640,01 a R$ 4.400,00 | Taxas intermediárias e subsídios parciais |
| Faixa 3 | De R$ 4.400,01 a R$ 8.000,00 | Condições e taxas abaixo do mercado imobiliário tradicional |
Atenção aos detalhes: Os valores citados referem-se à renda bruta e podem passar por atualizações governamentais periódicas. Benefícios temporários ou assistenciais (como Bolsa Família e auxílios de emergência) geralmente não contam para o cálculo da renda bruta do financiamento.
Quem define as faixas e o que muda entre elas?
A definição e as diretrizes do programa são estabelecidas pelo Ministério das Cidades em conjunto com o Governo Federal, sendo geridas operacionalmente por instituições financeiras como a Caixa Econômica Federal.
O que muda de uma faixa para a outra afeta diretamente o custo total da compra do imóvel:
-
Subsídios e descontos: A Faixa 1 conta com os maiores valores de subvenção (que podem chegar a cobrir grande parte do imóvel em modalidades de interesse social). Na Faixa 2, o subsídio costuma ser parcial, enquanto na Faixa 3 não há subsídio direto para o valor de entrada, apenas juros mais vantajosos.
-
Taxas de juros: Variam também conforme a região (Norte e Nordeste costumam ter condições diferenciadas) e se o cotista possui conta no FGTS há mais de 3 anos.
-
Modalidade de contratação: Quem se enquadra na Faixa 1 pode, em determinados casos, ser contemplado por sorteios e cadastros da prefeitura local ou contratar individualmente via banco, enquanto as Faixas 2 e 3 realizam a contratação diretamente nas agências bancárias ou construtoras parceiras.
Qual faixa simular na hora de buscar o financiamento?
Para realizar uma simulação assertiva nos canais oficiais da Caixa ou de outros bancos operadores, você deve considerar a renda bruta familiar acumulada.
Passo a passo para simular corretamente:
-
Junte os comprovantes de renda: Adicione o holerite, extrato bancário ou declaração de rendimentos de todos os compradores.
-
Identifique a faixa correspondente: Verifique em qual intervalo de renda a soma familiar se posiciona.
-
Acesse o Simulador Habitacional da Caixa: Preencha os dados solicitados (tipo de financiamento, cidade do imóvel, valor estimado e renda).
-
Avalie o resultado: O simulador mostrará automaticamente o valor estimado da prestação, a taxa de juros praticada para a sua faixa e o valor máximo de subsídio disponível.
Quer saber se tem direito aos benefícios do programa?
Antes de escolher o imóvel ou visitar um estande de vendas, o passo mais seguro é consultar a documentação necessária e simular as condições para o seu perfil.
Conhecer a sua faixa e o impacto do limite de renda garante escolhas mais adequadas ao seu orçamento familiar, evitando imprevistos no momento da análise de crédito pelo banco.
você será redirecionado para o site da instituição financeira
Todas as informações presentes neste e em outros artigos PIXIN podem passar por mudanças ao longo do tempo. Verifique atualizações com as instituições e empresas mencionadas. Aprovação mediante análise de crédito por parte da instituição financeira.Referências: https://www.caixa.gov.br/
Dúvidas frequentes sobre as faixas do programa (FAQ)
Posso somar a renda com amigos ou parentes para mudar de faixa?
Sim, o programa permite compor renda com cônjuges, parceiros, parentes ou terceiros. Porém, vale lembrar que a soma total definirá em qual faixa o financiamento se enquadrará, o que pode alterar os juros e o subsídio.
Como comprovar renda se sou autônomo ou informal?
Trabalhadores autônomos podem comprovar renda através do Extrato Bancário (geralmente dos últimos 6 meses), Declaração do Imposto de Renda (IRPF) recente ou Decore emitida por um contador.
Se minha renda subir durante o financiamento, a faixa muda?
Não. A verificação da faixa de renda é realizada apenas no momento da análise do crédito e assinatura do contrato de financiamento.
A escolha consciente do financiamento imobiliário passa pelo planejamento das finanças. Analise os requisitos com atenção e consulte sempre as fontes oficiais da Caixa Econômica Federal ou do Ministério das Cidades para obter dados atualizados de tabelas e regulamentos da sua região.


